Kısa cevap
Banka kartı kaybolduğunda ilk işlem, bankanın resmî uygulaması veya çağrı merkezi üzerinden kartın kullanımını durdurmaktır. Kartın çalındığı düşünülüyorsa geçici dondurma yerine kalıcı iptal tercih edilmelidir.
Kayıp banka kartı güvenlik kontrolü
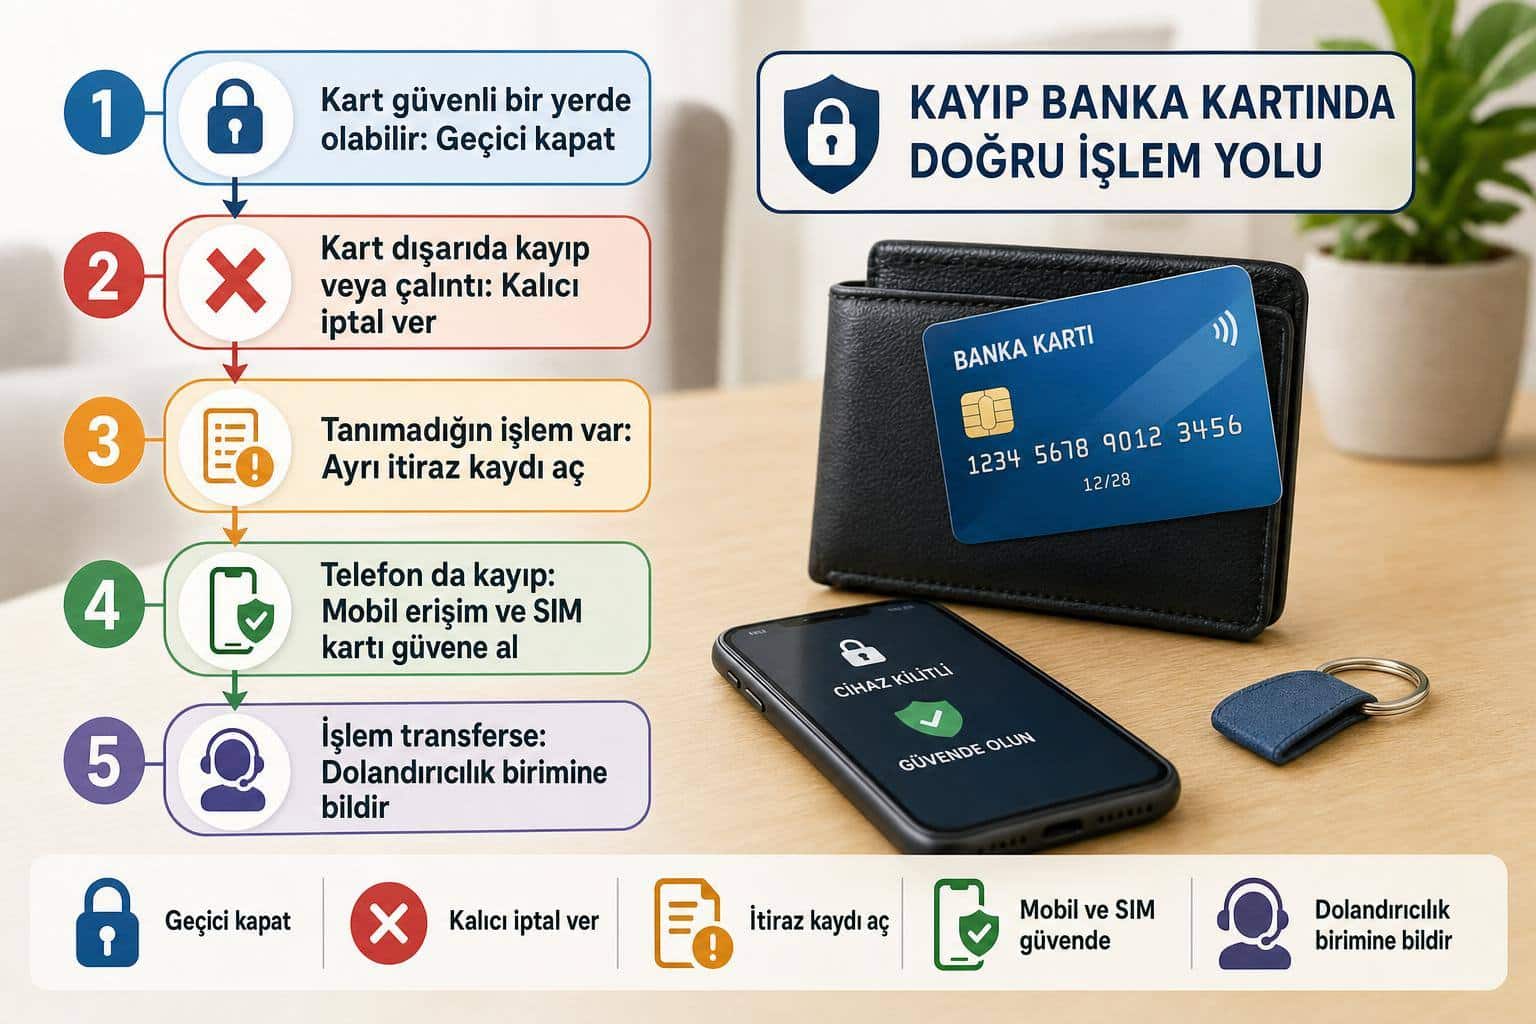
Banka kartınızı kaybettiyseniz önce kartın kullanımını durdurun. Bankanın resmî mobil uygulamasında geçici kapatma özelliği varsa kartı hemen dondurun; kartın çalındığını düşünüyorsanız veya kısa sürede bulamıyorsanız müşteri hizmetlerinden kalıcı iptal isteyin. Ardından son hesap hareketlerini kontrol edin ve tanımadığınız işlemler için ayrıca harcama itirazı oluşturun.
En kısa güvenli yol:
- Bankanın resmî uygulamasından veya çağrı merkezinden kartı kullanıma kapatın.
- Son kart hareketlerini ve bekleyen işlemleri kontrol edin.
- Tanımadığınız her işlem için ayrı itiraz kaydı açtırın.
- Gerekirse mobil bankacılık, SIM kart ve dijital cüzdan güvenliğini de sağlayın.
Kayıp banka kartında hangi durumda ne yapılmalı?
| Durum | İlk işlem | Sonraki adım |
|---|---|---|
| Kartın evde olduğundan eminsiniz | Banka destekliyorsa geçici olarak kapatın | Bulamazsanız kalıcı iptal verin |
| Kart dışarıda kayboldu veya çalındı | Kalıcı olarak kapattırın | Son işlemleri kontrol edin |
| Tanımadığınız kart harcaması var | Kartı kapatın | Harcama itirazı oluşturun |
| Hesaptan izinsiz transfer yapılmış | Kartla birlikte dijital bankacılığı güvene alın | Bankanın dolandırıcılık birimine bildirin |
| Telefon ve kart birlikte kayboldu | Başka bir güvenilir telefondan bankayı arayın | Mobil oturumları, SIM kartı ve kayıtlı cihazları kontrol ettirin |
Geçici kapatma ile kalıcı iptal aynı işlem değildir. Geçici kapatma, banka destekliyorsa kart bulunduğunda geri alınabilir. Kalıcı olarak iptal edilen kart ise bulunsa bile yeniden kullanılmamalıdır.
Kayıp banka kartı adım adım nasıl kapatılır?
- Bankanın resmî kanalını kullanın. Mobil uygulamaya güvenilir bir cihazdan girin veya bankanın resmî internet sitesindeki çağrı merkezi numarasını arayın. Arama reklamlarında, mesajlarda ya da sosyal medya paylaşımlarında bulunan doğrulanmamış numaraları kullanmayın.
- Kartı geçici ya da kalıcı olarak kapatın. Kartın güvenli bir yerde olduğundan eminseniz geçici kapatma yeterli olabilir. Çalınma ihtimali varsa, kart halka açık bir yerde kaybolduysa veya kısa sürede bulunamadıysa kalıcı iptal daha güvenli seçenektir.
- Son hareketleri inceleyin. Kartlı alışverişleri, temassız işlemleri, ATM para çekimlerini ve bekleyen provizyonları kontrol edin. İşlem tarihi, tutarı ve iş yeri unvanını not edin.
- Şüpheli işlem için ayrıca itiraz oluşturun. Kayıp bildirimi, tanımadığınız harcama için otomatik olarak itiraz açıldığı anlamına gelmez. Bankadan işlem itirazı kaydı oluşturmasını isteyin ve kayıt numarasını saklayın.
- Hesap erişimini güvene alın. Kartla birlikte telefon kaybolduysa, mobil bankacılık şifresinin veya kart şifresinin başkası tarafından görülmüş olabileceğini düşünüyorsanız bankadan dijital kanalları da kontrol etmesini isteyin. Gerekirse operatörünüz üzerinden SIM kartı kullanıma kapattırın.
- Yeni kart talebini tamamlayın. Teslimat adresini, olası kart yenileme ücretini ve tahmini teslimat süresini bankadan öğrenin. Yeni kart geldikten sonra otomatik ödemeler ve kayıtlı kart bilgileri yeniden tanımlanabilir.
Kart şifresini değiştirmek tek başına yeterli değildir. Temassız işlem, internet alışverişi veya daha önce alınmış kart bilgileri gibi riskler nedeniyle kayıp kartın ayrıca kullanıma kapatılması gerekir.
Şüpheli banka kartı işlemi için nasıl itiraz edilir?
Kayıp bildirimi ile şüpheli işlem itirazını iki ayrı işlem olarak takip edin. Bankaya yalnızca kartı kaybettiğinizi söylemek yerine tanımadığınız işlemin tarihini, tutarını ve işlem türünü açıkça belirtin.
İtiraz öncesinde şu bilgileri hazırlayın:
- Kartın kaybolduğunu fark ettiğiniz yaklaşık saat
- Bankaya bildirim yaptığınız tarih ve saat
- Tanımadığınız işlemin tutarı ve iş yeri adı
- İşlemin kartlı alışveriş, ATM çekimi veya para transferi olup olmadığı
- Bankanın verdiği bildirim ve itiraz kayıt numaraları
- Varsa işlem bildirimi, ekran görüntüsü ve banka mesajları
İş yeri unvanı, alışveriş yapılan mağazanın görünen adından farklı olabilir. İşlemi tanıyıp tanımadığınızı tutar, saat ve konum bilgileriyle yeniden kontrol edin; ancak şüphe devam ediyorsa bildirim yapmak için işlemin kesinleşmesini beklemeyin. Banka, provizyondaki işlem için itirazın hangi aşamada alınacağını kendi prosedürüne göre açıklar.
Kartlı alışveriş veya ATM çekimi yerine hesaptan izinsiz para transferi yapıldıysa yalnızca kartı kapatmak yeterli değildir. Bankanın dolandırıcılık birimine ulaşın, dijital bankacılık erişimini güvene alın ve IBAN dolandırıcılığı sonrasında izlenecek adımları uygulayın.
Kayıp bildiriminden önceki işlemlerde sorumluluk nasıl değerlendirilir?
5464 sayılı Banka Kartları ve Kredi Kartları Kanunu’nun 12. maddesine göre kart hamilinin, kayıp veya çalıntı bildiriminden önceki 24 saat içinde gerçekleşen hukuka aykırı kullanımdan doğan sorumluluğu koşulları varsa 150 TL ile sınırlıdır. Hukuka aykırı kullanımın kart hamilinin ağır ihmaline veya kastına dayanması ya da bildirimin 24 saat içinde yapılmaması durumunda bu sınır uygulanmaz.
Bu düzenleme her şüpheli işlemin otomatik olarak iade edileceği anlamına gelmez. Banka, bildirimin zamanını, işlemin doğrulama biçimini, kart ve şifre güvenliğini ve somut olayın özelliklerini inceleyebilir. Bu nedenle kaybı fark eder etmez bildirim yapmak ve kayıt numarasını saklamak önemlidir.
Gerçekçi bir kayıp kart örneğinde işlem sırası
Kartın saat 18.30’da kayıp olduğu fark edilmiş ve mobil uygulamada 18.22 tarihli tanınmayan bir market işlemi görülmüş olsun. Önce kart geçici olarak kapatılır. Kartın dışarıda kaybolduğu anlaşılıyorsa banka aranarak kalıcı iptal verilir. Ardından 18.22 tarihli işlem için ayrı harcama itirazı açılır; bildirim saati, işlem ekranı ve banka kayıt numarası saklanır.
Sadece iş yeriyle iletişime geçmek veya yalnızca polis başvurusu yapmak bankadaki itiraz kaydının yerini tutmaz. Banka bildirimi ve işlem itirazı ayrıca tamamlanmalıdır.
Cüzdanla birlikte banka kartı ve kimlik kaybolduysa ne yapılmalı?
Cüzdanın tamamı kaybolduysa banka kartı dışındaki belgeleri de ayrı ayrı güvene alın. Kimlik kartı da cüzdandaysa kimlik kartı kayıp bildirimi ve yeni kimlik başvurusu adımlarını izleyin.
Telefon, kimlik ve banka kartının birlikte kaybolması daha geniş bir hesap ele geçirme riski oluşturabilir. Bu durumda:
- Bankadan aktif mobil bankacılık oturumlarını kapatmasını isteyin.
- Kayıtlı cihazları ve iletişim numarasını kontrol ettirin.
- SIM kartı operatör üzerinden güvene alın.
- E-posta hesabının şifresini güvenilir bir cihazdan değiştirin.
- Kartın bağlı olduğu dijital cüzdanları ve kayıtlı ödeme yöntemlerini kontrol edin.
Banka kartı kaybolduğunda sık yapılan hatalar
- Kartı kapatmadan uzun süre aramak: Önce geçici kapatma yapın, ardından aramaya devam edin.
- Yalnızca kart şifresini değiştirmek: Fiziksel kartın kullanımını ayrıca durdurun.
- Kayıp bildiriminin harcama itirazı olduğunu sanmak: Tanımadığınız işlem için ayrı kayıt açtırın.
- Doğrulanmamış çağrı merkezi numarasını aramak: Numarayı bankanın resmî sitesi veya uygulamasından alın.
- Polis başvurusunun bankaya bildirimin yerine geçtiğini düşünmek: Bankaya doğrudan bildirim yapın.
- Kart iptal edilince hesabın da kapandığını varsaymak: Kart iptali normalde bağlı mevduat hesabını ve IBAN’ı kapatmaz; hesap durumunu bankadan doğrulayın.
Banka yanıtı yeterli olmazsa hangi yol izlenir?
Önce bankanın yazılı yanıtını ve işlem itirazı sonucunu alın. Başvuru tarihini, kayıt numarasını, hesap hareketlerini ve bankanın yanıtını saklayın. Uyuşmazlık çözülemezse başvuru kapsamı ve güncel koşullar kontrol edilerek Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti değerlendirilebilir.
Hakem heyeti kapsamı, başvuru süresi ve parasal koşullar değişebileceğinden başvuru öncesinde güncel kuralları inceleyin. Hırsızlık, kimlik kötüye kullanımı, zorla işlem yaptırılması veya devam eden dolandırıcılık şüphesi varsa banka başvurusuna ek olarak kolluk ya da savcılık başvurusu da gerekebilir.
Sıkça Sorulan Sorular
Banka kartımı kaybettiğimde polisi aramam gerekir mi?
Geçici olarak kapattığım banka kartını bulursam yeniden açabilir miyim?
İptal edilen banka kartı bulunursa kullanılabilir mi?
Kart iptal edilince banka hesabı ve IBAN kapanır mı?
Şüpheli işlem provizyondaysa itiraz edilebilir mi?
Yeni banka kartı ücretli mi ve ne zaman gelir?
Kaynaklar ve son kontrol
Kontrol özeti
- Son kontrol: 2026-09-26.
- Kanundaki sorumluluk hükümleri, bankaların geçici kart kapatma özellikleri, itiraz belgeleri, yenileme ücretleri ve hakem heyeti başvuru koşulları zaman içinde değişebilir. İşlem sırasında bankanın ve resmî kurumların güncel açıklamalarını kontrol edin.
- Rehberde önce finansal kaybı durduran en hızlı resmî yol, ardından delil ve itiraz adımları, son olarak uyuşmazlık başvuru yolu sıralandı. Mevzuat için 5464 sayılı Kanun, başvuru mekanizması için Türkiye Bankalar Birliği esas alındı. Bankaya göre değişen ücret, teslimat süresi ve uygulama özellikleri kesin değer olarak verilmedi.
- 5464 sayılı Kanun’un 12. maddesi, kayıp veya çalıntı bildiriminden önceki 24 saatteki hukuka aykırı kullanım için koşullu sorumluluk sınırı düzenler.
- Ağır ihmal, kast veya bildirimin 24 saat içinde yapılmaması durumunda kanundaki sorumluluk sınırı uygulanmayabilir.