Kredi Hayat Sigortası İadesi: Hangi Durumlarda Başvuru Yapılabilir?
Kısa cevap
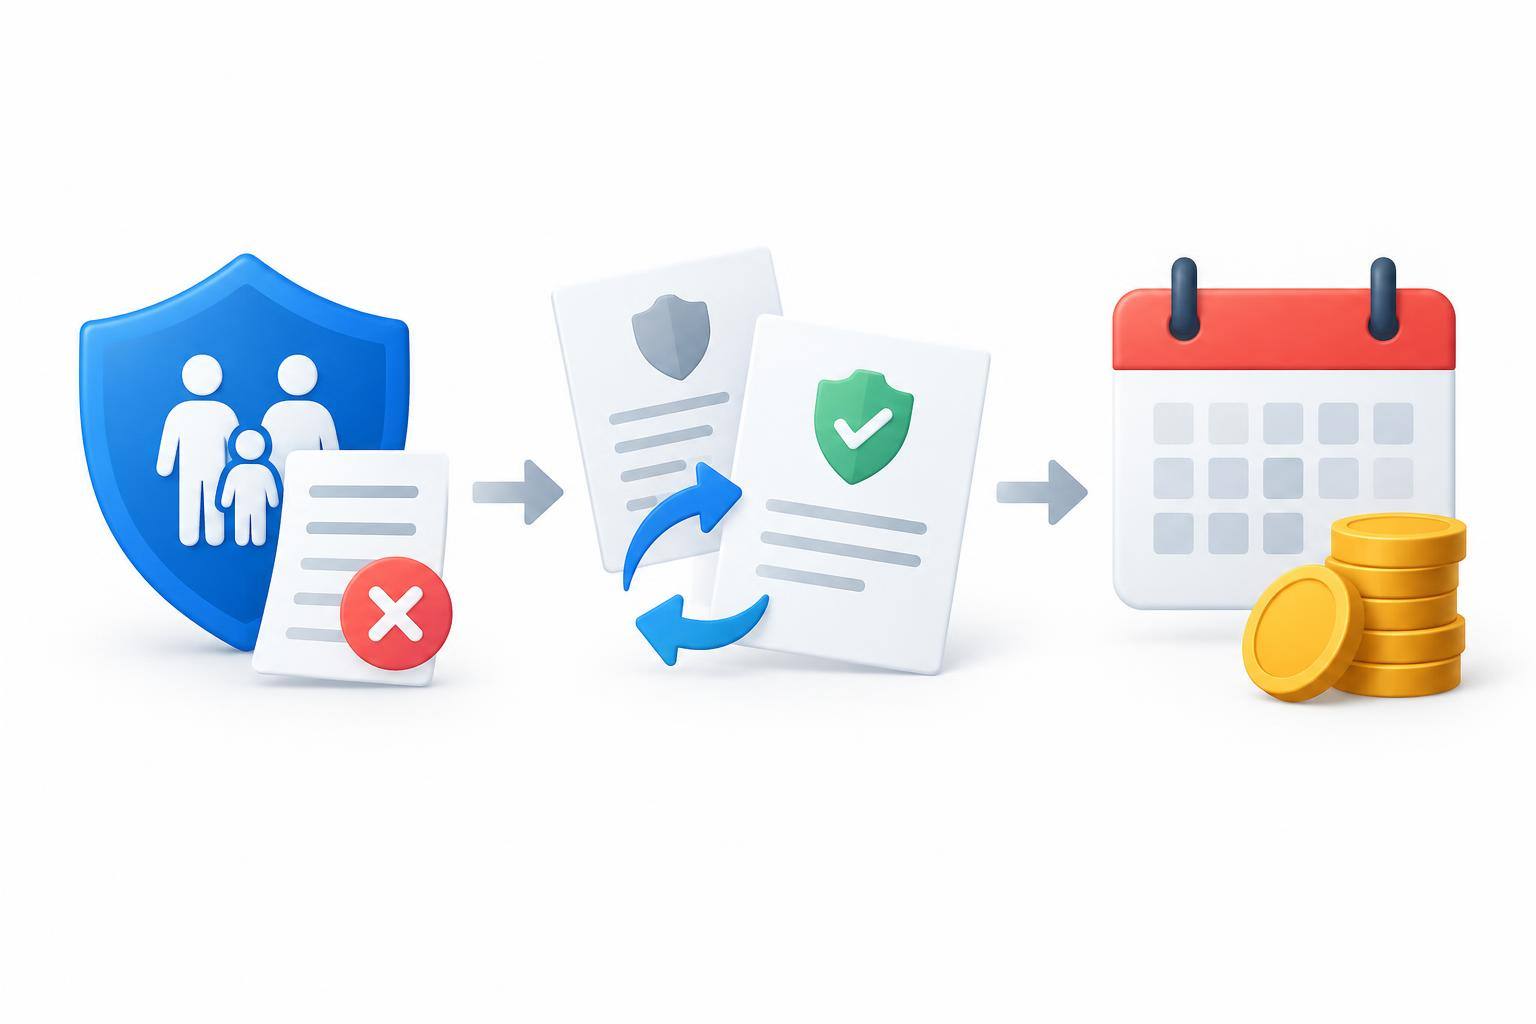
Kredi sigorta iadesi için hayat sigortasından süresinde cayabilir, krediye uygun başka bir poliçe sunabilir veya krediyi erken kapattıysanız kullanılmayan dönem için iade talep edebilirsiniz. Primin tamamının mı, bir kısmının mı geri ödeneceği başvuru nedenine, tarihlere ve poliçe koşullarına bağlıdır.
İçindekiler
- Sigorta Bilgi ve Gözetim Merkezinin e-Devlet’teki Hayat Sigortası Poliçe ve Tazminat Bilgileri Sorgulama hizmetine giriş yapın veya bankanızdan poliçenizin kopyasını alın.
- Başvuru nedeninizi belirleyin: sigortadan cayma, başka poliçe sunma ya da krediyi erken kapatma. Poliçe başlangıcını, ilk prim ödemesini ve cayma hakkının size bildirildiği tarihi not edin.
- Bankaya veya poliçeyi düzenleyen sigorta şirketine iptal ve prim iadesi talebinizi iletin. Başvuru kaydını saklayın; iade hesabını ve poliçenin son durumunu yazılı isteyin.
Kredi Sigorta İadesi İçin Hangi Süreler Geçerli?
Sigortacılık ve Özel Emeklilik Düzenleme ve Denetleme Kurumunun (SEDDK) kredi bağlantılı hayat sigortası bilgilendirmesi, farklı başvurular için farklı başlangıç tarihleri belirtiyor. Süreyi hesaplarken yalnızca krediyi kullandığınız tarihe bakmayın.
| İşlem | Süreyi Başlatan Tarih | Süre |
|---|---|---|
| Hayat sigortasından cayma | Cayma hakkını kullanabileceğinizin size bildirilmesi | 15 gün |
| Cayma hakkı hakkında bilgilendirme yapılmaması | İlk primin ödenmesi | Hak, bu tarihten bir ay sonra sona erer |
| Uygun başka poliçeyle başlangıçtan iptal isteme | Mevcut poliçenin başlangıcı | Yeni poliçeyi bir ay içinde sunma |
| Uygun başka poliçe sunulmasına bağlı iadenin ödenmesi | Yeni poliçenin kredi kuruluşuna sunulması | Beş iş günü |
Poliçe özel şartları, hayat sigortasından cayma süresini daha uzun belirleyebilir. Tablodaki beş iş günü ise uygun başka poliçe sunulmasına bağlı ödeme içindir; bu süreyi bütün cayma veya erken kapama iadelerine uygulamayın.
Kredi sözleşmesinden caydıysanız bunu başvurunuzda ayrıca belirtin. Buradaki 15 günlük süre hayat sigortasından caymaya ilişkindir; kredi sözleşmesi için yaptığınız bildirimi, sigorta poliçesinin iptal ve iade işlemlerinin tamamlandığına ilişkin onay olarak kabul etmeyin.
Başka Poliçenin Hangi Koşulları Sağlaması Gerekir?
Başka bir hayat sigortası yaptırıp bankaya sunarak mevcut poliçenin iptalini isteyebilirsiniz. Yeni poliçenin şu koşulları sağlaması gerekir:
- İhtiyaç duyulan teminatı, yani sigortanın ödeme yapacağı risklere karşı istenen güvenceyi içermesi.
- Kredi tutarı ve kredi süresiyle uyumlu olması.
- Kredi kuruluşunun poliçede dain-i mürtehin olarak gösterilmesi. Bu terim, sigorta ödemesi üzerinde alacağı nedeniyle öncelikli hakkı bulunan kredi kuruluşunu anlatır.
Bu koşulları sağlayan poliçeyi mevcut poliçenin başlangıcından itibaren bir ay içinde kredi kuruluşuna sunarsanız mevcut poliçe başlangıç tarihinden itibaren iptal edilir. Ödenen primler, yeni poliçenin sunulduğu tarihten itibaren beş iş günü içinde kesintisiz iade edilir.
Bir aylık süreden sonra da aynı koşullarla poliçe değişikliği yapılabilir. Bu durumda mevcut poliçe, gün esaslı prim iadesi yapılarak veya ayrılma değeri ödenerek sonlandırılır. Ayrılma değeri, poliçeden çıkarken sözleşme koşullarına göre ödenecek tutardır; ödenen primlerin tamamıyla aynı olmak zorunda değildir. SEDDK açıklamasındaki aynı ödeme süresi bu talepler için de geçerlidir.
Sigorta güvencesinin kesintiye uğramaması için eski poliçeyi sonlandırmadan önce yeni poliçenin banka tarafından kabul edildiğine ilişkin yazılı teyit alın.
Bir Yıl Sonra Poliçeden Ayrılmak Mümkün Mü?
Bir yıldan uzun süreli hayat sigortasında bir yıllık prim ödenmiş ve ilk yıl geçmişse kredi kuruluşunun onayı olmadan ayrılma hakkını kullanabilirsiniz. Ancak poliçeden ayrılabilmek, ödediğiniz primin tamamını geri alacağınız anlamına gelmez. Başvuruda, ayrılma halinde ödenecek tutarın nasıl hesaplandığını da isteyin.
Krediyi Erken Kapatınca Sigorta İadesi Nasıl Hesaplanır?
BNP Paribas Cardif’in açıklamasına göre, kredi borcu vadesinden önce tamamen ödendiğinde kullanılmamış günler için prim iadesi talep edilebilir. Başvurunuza kredinin kapanış tarihini ekleyin; poliçenin devam edip etmediğini ve iade işleminin durumunu bankadan veya sigorta şirketinden yazılı öğrenin.
Kesin iade tutarını öğrenmek için sigorta şirketinden şu bilgileri içeren bir hesap dökümü isteyin:
- Hesaplamada kullanılan poliçe başlangıç ve bitiş tarihleri.
- İade hesabında esas alınan sonlandırma tarihi.
- Kullanılan süreye karşılık ayrılan prim ve iade edilecek tutar.
- Varsa kesintiler ve bu kesintilerin dayandığı poliçe hükümleri.
Toplam primi kalan gün oranıyla çarparak bulduğunuz sayıyı kesin alacak tutarı olarak kullanmayın. Başvurunuzda yalnızca bir tutar belirtmek yerine, kullanılmayan dönem için iade hesabını ve hesabın dayanağını isteyin. Böylece ödeme yapıldığında tutarı hangi tarihler ve koşullarla karşılaştıracağınız belli olur.
Kredi Sigorta İadesi Başvurusu Nasıl Yapılır?
Başvuru Öncesinde Hangi Bilgileri Hazırlamalısınız?
Başvuruyu eksiksiz anlatabilmek için aşağıdaki kayıtları bir araya getirin. Bu liste her kurumun zorunlu belge listesi değildir; talebinizi açıklamak ve sonradan takip edebilmek için hazırlık önerisidir.
- Poliçe numarası, sigorta şirketinin adı ve poliçenin kopyası.
- Kredi numarası ile poliçenin başlangıç ve bitiş tarihleri.
- Prim ödemesini gösteren dekont veya hesap hareketi.
- Cayma başvurusu yapıyorsanız cayma hakkının bildirildiği tarih ve ilgili kayıt.
- Krediyi erken kapattıysanız kapanış kaydı veya bankanın verdiği belge.
- Başka poliçe sunuyorsanız yeni poliçe ve bankaya sunulduğu tarihi gösteren kayıt.
Talebi İletirken Ve Sonrasında Hangi Adımları İzlemelisiniz?
- Doğru poliçeyi belirleyin. Kredi numarasıyla poliçe numarasını eşleştirin. e-Devlet’teki hizmet sorgulama içindir; poliçenin listede görünmesini iptal veya iadenin tamamlandığına ilişkin onay saymayın.
- Başvuru nedenini açık yazın. Sigortadan cayma, uygun başka poliçe sunma veya erken kapama nedenlerinden hangisiyle başvurduğunuzu belirtin. İlgili tarihleri ve elinizdeki belgeleri ekleyin.
- Talebi kayıt bırakan resmi kanaldan iletin. Bankanın veya sigorta şirketinin poliçeniz için sunduğu kanalı kullanın. SEDDK açıklamasına göre cayma ve ayrılma için, sözleşmeyi satın alırken kullanılandan daha ağır koşullar içeren bir yöntem istenemez. Örneğin internetten alınan poliçe için internet üzerinden iptal yolu kullanılabilir. Başvuru numarasını veya iletim kaydını saklayın.
- Sonucu iki ayrı kayıtla doğrulayın. Poliçenin hangi tarihte sonlandırıldığını gösteren belgeyi ve prim iadesi hesap dökümünü alın. Ardından bildirilen iade tutarını hesap hareketinizle karşılaştırın; yalnızca talebin alındığı mesajıyla işlemi tamamlanmış saymayın.
Talebinizde üç sonucu açıkça isteyin: poliçenin sonlandırılma tarihi, iade tutarının hesap dökümü ve ödemenin yapılacağı tarih ile hesap bilgisi. Kimlik, poliçe ve banka bilgilerinizi yalnızca kurumun resmi başvuru kanalından paylaşın.
İptal talebini ilettikten sonra kararınızı değiştirirseniz poliçenin hala yürürlükte olup olmadığını hemen sorun. Güvencenin devam ettiğine ilişkin yazılı teyit almadan mevcut poliçeye güvenerek hareket etmeyin.
İade Yapılmazsa Veya Talep Reddedilirse Ne Yapmalısınız?
Başvuru numaranızla bankadan ve sigorta şirketinden yazılı, gerekçeli yanıt isteyin. Sorunu yalnızca “sigorta iadesi yapılmadı” diye anlatmak yerine aşağıdaki ayrımlardan hangisine uyduğunu belirtin:
- Kredi kapandı, poliçenin durumu belirsiz: Kapanış kaydının sigorta şirketine iletilip iletilmediğini ve poliçenin son durumunu sorun.
- Cayma süresinin geçtiği söyleniyor: Cayma hakkının size hangi tarihte bildirildiğini gösteren kaydı isteyin. Bildirim yapılmadıysa ilk prim ödeme tarihini başvurunuzda belirtin.
- Yeni poliçe kabul edilmedi: Hangi teminat, tutar, süre veya dain-i mürtehin koşulunun eksik bulunduğunun açıklanmasını isteyin.
- İade tutarı beklediğinizden düşük: Hesaplamadaki tarihleri, iade yöntemini ve kesintileri gösteren dökümü prim kaydınızla karşılaştırın.
Cayma süresi geçtikten sonra iptal ve fesih hakkı bankanın onayına bağlanmışsa, bu onay poliçenin sonlandırılmasında önem taşır. SEDDK açıklaması bu durumda kredi kuruluşunun onayını arar. Bir yıldan uzun süreli poliçelerde yukarıda açıklanan ilk yıl sonrası ayrılma hakkını da başvurunuzda dikkate alın.
Yazılı başvuruyla çözülemeyen uyuşmazlıkta poliçeyi, ödeme kayıtlarını ve kurum yanıtlarını birlikte saklayın. Talep reddedilmeye devam ederse bu belgelerle tüketici veya sigorta hukuku alanında hukuki destek alın; yalnızca sözlü ret yanıtıyla dosyayı kapatmayın.
Sigortayı İptal Etmeden Önce Hangi Güvenceyi Kaybedersiniz?
Yeni bir poliçe olmadan hayat sigortasını sonlandırırsanız mevcut poliçenin vefat güvencesi de sona erer. Kredi devam ederken vefat halinde borcu mirasçılarınızın ödemesi gerekebilir. Sigortanın iptali, kredi borcunun silinmesi değildir.
Yenilemeli poliçelerde, taahhüt vermiş olsanız bile poliçeyi yenilememe hakkınız vardır. Yenilememe kararını, geçmiş dönemlerde ödediğiniz primlerin iadesiyle aynı işlem olarak düşünmeyin. Karar vermeden önce hem mevcut poliçenin bitişini hem de varsa yeni güvencenin başlangıcını netleştirin.
Sıkça Sorulan Sorular
Kredi Normal Vadesinde Bitince Sigorta Primi Geri Alınır Mı?
Akbank Veya AgeSA İçin İade Başvurusu Nasıl Yapılır?
Kaynaklar ve yöntem
Yazıda belirtilen kaynakları ve güncelleme tarihini birlikte değerlendir. Yayının hazırlanma ve düzeltme yaklaşımı yayın ilkelerimizde açıklanır.
Kontrol özeti
- Kaynak erişim kontrolü: 2026-11-15.
- Başvuruda poliçeniz için geçerli bilgilendirme metnini ve özel şartları dikkate alın; süreler ve ödeme koşulları başvuru nedenine göre değişir.
- SEDDK bilgilendirmesi genel hakları özetler; poliçenize özgü istisnalar için poliçe ve bilgilendirme metnindeki koşullar da önemlidir.
- Erken kapama ve normal vadede sona erme açıklamaları BNP Paribas Cardif’in kamuya açık bilgilendirmesine dayanır.
- SEDDK: Bireysel Kredilerle Bağlantılı Hayat Sigortası Hakları
- e-Devlet: Hayat Sigortası Poliçe Ve Tazminat Bilgileri Sorgulama
- BNP Paribas Cardif: Kredi Bağlantılı Hayat Sigortası Açıklamaları