Sanal POS Nedir, Nasıl Alınır? Komisyon Ve Sağlayıcı Karşılaştırması
Kısa cevap
Sanal POS, işletmelerin internet sitesi veya mobil uygulama üzerinden kredi kartı ve banka kartıyla ödeme almasını sağlayan yazılım tabanlı sistemdir. Fiziksel kart okuyucu gerektirmez. İşletme, banka veya ödeme hizmeti sağlayıcısına başvurur; gerekli inceleme, sözleşme ve kurulum tamamlandıktan sonra ödeme almaya başlar. Müşteri ise alışveriş sırasında bu sistemin ödeme ekranını kullanır.
İçindekiler
- Başvuru için işletme bilgileriniz, belgeleriniz ve satış kanalınız değerlendirilir.
- Maliyeti hesaplarken yüzde komisyonunu, işlem başı ücreti ve diğer işletme giderlerini ayırın.
- Ödemenin onaylanması ile paranın banka hesabınıza geçmesi aynı aşama değildir.
Sanal POS Nasıl Çalışır?
Müşteri, ödeme ekranına kart bilgilerini girer. Ödeme bilgileri bankaya iletilir; gerekli kontrollerden sonra işlem onaylanırsa satış tamamlanır. Kartın fiziksel bir cihaza takılması veya okutulması gerekmez. “Sanal POS alışveriş” ifadesi de müşterinin internet sitesi ya da uygulama üzerinden kartla ödeme yapmasını anlatır.
Fiziki POS’ta ise ödeme için kart okuyucu cihaz kullanılır. Uçaklarda POS cihazlarının çalışması, cihazlı ödemelerin farklı bir kullanım örneğidir.
Ödeme onayı, işletmenin parayı hemen kullanabileceği anlamına gelmez. Örneğin MoneyPay, tahsilatın başvuruda doğrulanan banka hesabına, anlaşılan fiyatlama şartlarına göre aktarıldığını belirtir. Bu nedenle ödeme ekranındaki “başarılı” sonucu ile sözleşmedeki aktarım takvimini ayrı değerlendirin.
Sanal POS Nasıl Alınır?
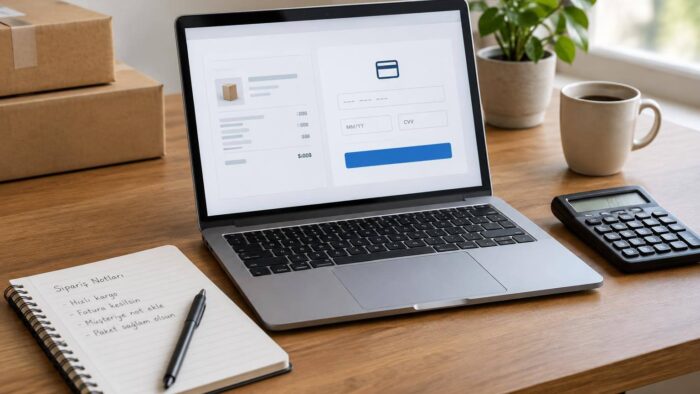
Sanal POS almak için bir banka veya ödeme hizmeti sağlayıcısına başvurmanız, istenen belgeleri tamamlamanız ve ödeme sistemini satış kanalınıza bağlamanız gerekir. Başvuru göndermek, hizmetin kullanıma açıldığı anlamına gelmez.
- Ödeme Alacağınız Kanalı Belirleyin. Kendi sitenizde veya uygulamanızda ödeme almakla, müşteriye ödeme linki göndermek farklı ihtiyaçlardır. Teklif isterken hangi yöntemi kullanacağınızı belirtin.
- İşletmenize Uygun Belge Listesini Hazırlayın. Sağlayıcının işletme türünüz ve faaliyet alanınız için istediği belgeleri esas alın. Bir bankanın belge listesini bütün kuruluşlar için geçerli saymayın.
- Satış Sitenizi Başvuruya Hazırlayın. Ürün veya hizmet açıklamaları, işletme ve iletişim bilgileri, teslimat ve iade koşulları açık olsun. Ziraat Katılım’ın açıkladığı değerlendirme ölçütleri arasında bu bilgilerle birlikte SSL, yani şifreli bağlantı için kullanılan sertifika ve ödeme akışının düzgün çalışması da bulunur.
- Başvuruyu Ve Sözleşmeyi Tamamlayın. Belgeleri sağlayıcının resmi başvuru kanalından iletin. Üye iş yeri sözleşmesindeki komisyonu, ek ücretleri, aktarım takvimini, iade ve hizmeti sonlandırma koşullarını okuyun.
- Ödeme Bağlantısını Kurun Ve Kontrol Edin. Entegrasyon, sitenizin veya uygulamanızın ödeme sistemiyle çalışacak şekilde bağlanmasıdır. Sağlayıcının satış altyapınıza uygun bağlantı yöntemini kullanın. Satışa başlamadan önce ödeme, başarısız işlem ve iade akışlarını sağlayıcının sunduğu test yöntemleriyle kontrol edin.
Şirketsiz Sanal POS Alınabilir Mi?
Limited veya anonim şirketinizin olmaması ile vergi kaydınızın olmaması aynı şey değildir. Başvuruda hangi işletme türlerinin ve vergi statülerinin kabul edildiğine bakılmalıdır.
Örneğin Albaraka Türk, kendi sanal POS başvurusunda vergi levhası şartı belirtir. Bankanın belge listesinde imza belgesi, kimlik fotokopisi, ikametgah ve IBAN bilgisi de yer alır.
Bu şartları bütün bireysel ödeme ürünlerine genellemek doğru olmaz. Vergiden muaf kişilerin kabulü ve bireysel kullanım koşulları için tek bir kural verilemez. Bir ürünün linkle ödeme sunması da tek başına vergi kaydı aramadığı anlamına gelmez.
Sanal POS Komisyonu Nasıl Hesaplanır?
Yüzde komisyonu ile işlem başına alınan sabit ücret farklı kesintilerdir. Teklifte ikisi de bulunuyorsa işlem giderini birlikte hesaplayın:
İşlem gideri = Satış tutarı × (komisyon oranı / 100) + işlem başı sabit ücret.
iyzico’nun resmi sanal POS sayfasında, aylık 20.000 TL üzeri satışlar için başarılı işlem başına %4,29 ve 0,25 TL bilgisi yer alır. Aynı sayfada başlangıç ücreti ve aylık sabit ücret olmadığı belirtilir. Bu ücret bilgisi, belirtilen satış koşuluyla birlikte okunmalıdır; her işletmeye veya her işlem türüne uygulanacak kesin teklif olarak alınmamalıdır.
Bu fiyatlamanın uygulandığı varsayımsal bir 1.000 TL’lik başarılı işlemde hesap şöyledir:
- Yüzde komisyonu: 1.000 × 0,0429 = 42,90 TL.
- İşlem başı ücret: 0,25 TL.
- İki kalemin toplamı: 43,15 TL.
Sağlayıcının aylık sabit ücret almaması, e-ticaret sitenizin aboneliğinin veya kullandığınız uygulamaların da ücretsiz olduğu anlamına gelmez.
Komisyon Dışındaki Aylık Giderler Nasıl Ayrılır?
Ayda 100 başarılı sipariş alan ve her siparişi 1.000 TL olan bir işletme düşünün. Aylık satış tutarı 100.000 TL olsun. Her sipariş için bir fatura düzenlendiğini ve kargo giderini işletmenin ödediğini varsayalım.
Aşağıdaki ödeme gideri, yukarıdaki fiyatlamanın bütün işlemlere uygulanabildiği varsayımıyla hesaplanmıştır. Site aboneliği, uygulama, fatura ve kargo rakamları gerçek tarife değil, giderleri birbirinden ayırmak için seçilmiş örnek tutarlardır.
| Gider | Hesap | Aylık Tutar | Dayanak |
|---|---|---|---|
| Sanal POS | 100 × 43,15 TL | 4.315 TL | Koşullu fiyatlama örneği |
| Site aboneliği | Aylık paket | 1.500 TL | Varsayım |
| Ek uygulamalar | Aylık toplam | 500 TL | Varsayım |
| Fatura kontörü | 100 × 1 TL | 100 TL | Varsayım |
| Kargo | 100 × 70 TL | 7.000 TL | Varsayım |
| Toplam | Listelenen giderler | 13.415 TL | Örnek bütçe |
Fatura kontörü, bu örnekte fatura başına tüketilen kullanım hakkını ifade eder. Seçtiğiniz hizmette bu gider paket ücretine dahilse aynı tutarı ikinci kez eklemeyin.
Örnek bütçede 100.000 TL satıştan listelenen giderler çıkarıldığında 86.585 TL kalır. Bu tutar net kar değildir: Ürün alış maliyeti, çalışan giderleri, vergiler, iadeler ve varsa diğer ücretler hesaba katılmamıştır.
Banka Ve Ödeme Kuruluşu Teklifleri Nasıl Karşılaştırılır?
Sağlayıcı seçimini satış kanalınız, kart ve taksit ihtiyacınız, toplam kesinti ve parayı kullanacağınız tarih üzerinden yapın. Bir teklifin yalnızca bankadan veya ödeme kuruluşundan gelmesi, işletmeniz için daha ucuz ya da daha uygun olduğunu göstermez.
Aşağıdaki örnekler, sağlayıcıların resmi sayfalarında açıkladığı farklı özellikleri gösterir; fiyat veya başarı sıralaması değildir.
| Sağlayıcı | Açıklanan Özellik | Teklifte Netleştirilecek Konu |
|---|---|---|
| Garanti BBVA | Online ödeme ve sipariş raporlarını takip | Toplam kesinti ve aktarım günü |
| Tami | Linkle ödeme; mobil veya web başvurusu | Satış kanalına uygun çözüm ve ücret |
| Paycell | Yurt içi kartlar; uygun faaliyet alanlarında taksit | Kart kapsamı, taksit ve aktarım modeli |
Paycell’in sayfasında ertesi gün ödeme yanında valörlü, yani tutarın bir süre bekletildiği, çalışma seçeneği de açıklanır. Bu nedenle aynı sağlayıcının iki teklifini bile ödeme takvimini dikkate almadan yalnızca komisyon oranıyla karşılaştırmayın.
Yazılı teklifleri şu başlıklarla yan yana koyun:
- Toplam Kesinti: Yüzde komisyonu, işlem başı ücret, aylık ücret ve varsa diğer kesintiler ayrı yazılsın. Taksitli işlemin fiyatını tek çekim oranıyla karıştırmayın; vergi ve ek ücretlerin dahil olup olmadığını netleştirin.
- Paranın Kullanılabileceği Tarih: Aktarım gününü ve varsa bekletme koşullarını karşılaştırın. Düşük komisyonlu ama daha geç ödeme yapan bir teklif, aynı ödeme takvimine sahip değildir.
- Kart, Taksit Ve Para Birimi: Yurt içi kart desteği, yurt dışında çıkarılmış kartların veya yabancı para ödemelerinin de kabul edildiğini göstermez. Taksit için kart markasını ve faaliyet alanınıza ilişkin koşulları ayrıca değerlendirin.
- Kurulum Ve Günlük İşler: Mevcut satış altyapısıyla uyumu, iade işlemlerini, raporları ve teknik destek kanalını değerlendirin. Kurulum için ayrıca ücret veya dışarıdan yazılım desteği gerekip gerekmediğini teklifinize dahil edin.
Banka dışındaki bir sağlayıcıyla sözleşme yapmadan önce resmi unvanını ve ödeme hizmeti sunma yetkisini kontrol edin. Başvuru belgelerini yalnızca sağlayıcının resmi kanallarında paylaşın.
3D Secure Ne İşe Yarar?
3D Secure, ödeme sırasında kart sahibini doğrulamak için kullanılan ek güvenlik adımıdır. Müşteri bu aşamada SMS şifresi veya banka uygulaması onayı gibi bir yöntemle karşılaşabilir. Her ödemenin aynı doğrulama ekranından geçeceği varsayılmamalıdır.
Bu onay, satıcının ürünü teslim edeceğine veya bir ödeme itirazının mutlaka reddedileceğine dair garanti değildir. Şifreli bağlantı bulunması da tek başına satıcının güvenilirliğini kanıtlamaz.
Kart bilgilerinizi ve doğrulama kodlarınızı e-posta, mesajlaşma veya destek görüşmesiyle paylaşmayın. İşletme tarafında ise kart bilgilerini sıradan bir formda toplamaya çalışmak yerine sağlayıcının onayladığı ödeme ekranını ve bağlantı yöntemini kullanın.
Kaynaklar Ve Son Kontrol
Kontrol özeti
- Kaynak erişim kontrolü: 2026-11-09.
- Komisyon, işlem başı ücret ve aktarım koşulları değişebilir. Örnekteki fiyatın işletmenize uygulanıp uygulanmadığını güncel yazılı teklifte doğrulayın.
- Ödeal: Sanal POS Nedir, Nasıl Çalışır, Nasıl Alınır?
- Ziraat Katılım: Sanal POS Nedir, Nasıl Alınır Ve Nasıl Kullanılır?
- Enpara: Sanal POS Başvurusu Ve Kullanımı
- Albaraka Türk: Sanal POS Ve Başvuru Belgeleri
- iyzico: Sanal POS Ücretleri Ve Başvuru
- Garanti BBVA: Sanal POS
- Tami: Sanal POS Ve Linkle Ödeme
- Paycell: Sanal POS Ve Aktarım Seçenekleri
- MoneyPay: Sanal POS Ve Hesaba Aktarım
Kaynaklar ve yöntem
Yazıda belirtilen kaynakları ve güncelleme tarihini birlikte değerlendir. Yayının hazırlanma ve düzeltme yaklaşımı yayın ilkelerimizde açıklanır.
- Ödeal: Sanal POS Nedir, Nasıl Çalışır, Nasıl Alınır?
- Ziraat Katılım: Sanal POS Nedir, Nasıl Alınır Ve Nasıl Kullanılır?
- Enpara: Sanal POS Başvurusu Ve Kullanımı